България изживява истински слънчев бум — но токът от слънцето вече удря в тавана на електропреносната мрежа. За броени години фотоволтаичните мощности се утроиха, соларът изпревари водните централи и в обедните часове залива системата с евтин ток. Същевременно опашката от инвеститори, които искат да се включат, е десетки пъти по-голяма от това, което мрежата може да поеме. Възобновяемата енергия в България вече не е въпрос на „дали“, а на „как да я поберем“ — и отговорът се казва съхранение.
Този материал прави преглед на проверените числа към 2026 г. — растежът, тесните места и решенията. Източниците (ЕСО, IRENA, Eurostat/ЕАОС, EUR-Lex, Министерство на енергетиката) са цитирани в края; където стойностите се разминават между източниците, това е отбелязано.
- Бум: през 2024 г. са добавени 938 MW нови ВЕИ (почти изцяло соларни); инсталираните фотоволтаици достигнаха над 3,6 GW (по IRENA ~3,9 GW).
- Соларът изпревари водата: производството скочи до близо 5 TWh през 2024 г. — фотоволтаиците вече дават повече ток от водните централи.
- Таванът: заявленията за присъединяване са в пъти над капацитета на мрежата (десетки гигавати), при само ~4,1 GW готови за включване.
- Решението: по програма RESTORE са присъдени 587 млн. евро на 82 батерийни проекта (9,7 GWh).
- Целта: ЕС изисква минимум 42,5% ВЕИ до 2030 г.; делът на България е 22,55% (2023).
1. Слънчевият бум
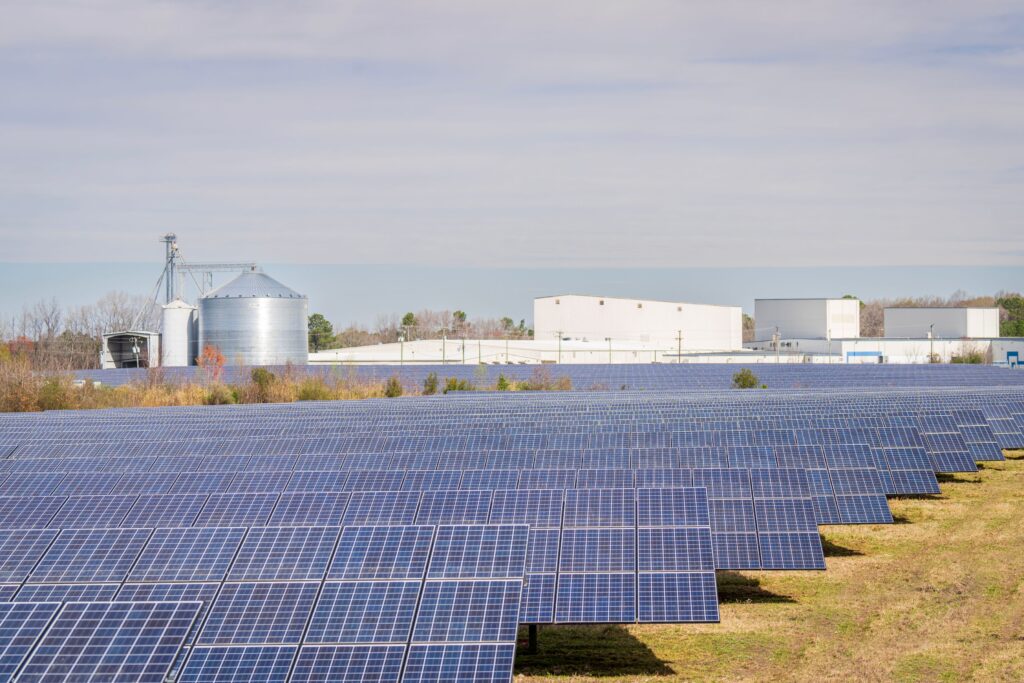
Числата говорят сами. През 2024 г. в България бяха въведени в експлоатация 481 нови възобновяеми централи с обща мощност 938 MW — почти изцяло фотоволтаични (ЕСО). Така инсталираните соларни мощности достигнаха над 3,6 GW по данни на АУЕР (около 3,9 GW по оценка на IRENA) — близо тройно повече спрямо 2022 г.
Резултатът е исторически: соларното производство скочи до близо 5 TWh през 2024 г. (по оценки на IRENA), а фотоволтаиците за пръв път изпревариха водните централи и станаха водещият възобновяем източник на ток. Контраст: вятърната енергетика стои на място — нито една нова вятърна централа от 2012 г. насам (около 700 MW общо). Бумът е изцяло соларен, и продължава — мощностите достигат близо 6 GW в края на 2025 г. Как работят панелите и струва ли си — в ръководството за фотоволтаици.
2. Таванът на мрежата
Тук идва голямото предизвикателство. Електропреносната мрежа не е проектирана за толкова бърз и концентриран приток. Заявленията за присъединяване на нови ВЕИ към ЕСО са в пъти над капацитета, който системата може да поеме реално — десетки гигавати; в края на 2024 г. в опашката стояха проекти за около 4,1 GW, готови за включване.
Тесното място е физическо: голяма част от соларните паркове са концентрирани на юг, където преносната способност на мрежата (особено линиите 110 kV) е ограничена. Затова в обедните часове, когато слънцето грее най-силно, се появява свръхпроизводство — цените падат рязко, а ЕСО е принуден да ограничава (curtailment) част от соларната продукция. Парадоксът на прехода: имаме чист ток, но не винаги има къде да отиде.
3. Следващата граница: съхранението
Решението на обедния излишък е да го складираме за вечерта. Затова батерийното съхранение се превърна в национален приоритет. По програмата RESTORE (финансирана от Плана за възстановяване) бяха присъдени около 587 млн. евро на 82 самостоятелни батерийни проекта с обща вместимост близо 9,7 GWh — а подадените заявления бяха четирикратно над бюджета, което показва огромния апетит на пазара. Темата разгледахме в материала за съхранението на енергия и мрежата.
Паралелно ЕСО изпълнява мащабна модернизация на мрежата — нови електропроводи 400 kV и реконструкция на стотици километри линии 110 kV — и разширяване на междусистемните връзки със съседните държави. Съхранението у дома също расте: всеки покрив с панели и батерия разтоварва системата (вж. домашното съхранение).
4. Балансът: атом, въглища и ВЕИ
Възобновяемите не работят сами. Гръбнакът на системата остава АЕЦ „Козлодуй“, която осигурява стабилен базов товар (около 16 TWh през 2023 г.). Въглищните централи, начело с „Марица-изток 2″, все по-често служат само като балансиращ резерв — и то на загуба, заради цената на въглеродните квоти (вж. въглеродния пазар). Общото производство на ток за 2024 г. се сви до около 38 TWh (−5%), основно заради свиването на въглищата.
Това е преходен момент: страната има чиста базова мощност (атом), бързо растящ соларен флот и отмиращи въглища — но липсва свързващото звено (съхранение и гъвкавост), което да ги накара да работят заедно. Цялата картина на енергийния микс е в досието зеленият преход на България, а потенциалът на други чисти източници — в геотермалната енергия и зеления водород.
5. Целите и правилата
Посоката е зададена от Европа. Преработената Директива за ВЕИ (RED III, (ЕС) 2023/2413) вдига обвързващата цел на ЕС на минимум 42,5% ВЕИ до 2030 г. (с индикативна амбиция 45%). Делът на България в брутното крайно потребление беше 22,55% през 2023 г. — тоест предстои почти удвояване за по-малко от десетилетие.
Националната цел е донякъде спорна: първоначалният план (2020 г.) залагаше около 27%, докато актуализираният ИНПЕК (2025 г.) я вдига до около 34–35% — амбициозно за електроенергията (над 55%). RED III изисква и „ускорени зони“ за ВЕИ с опростени разрешителни — област, в която България изостава. А подкрепата за просюмърите (домакинства, които произвеждат и продават собствен ток) остава ограничена, без ясна правна рамка. Финансирането за ВЕИ и батерии идва основно по линия на ПВУ — част от европейските милиарди за прехода.
Възобновяемата енергия на България: ключови числа
| Показател | Стойност |
|---|---|
| Нови ВЕИ мощности (2024) | 938 MW (481 централи) |
| Инсталирани фотоволтаици | над 3,6 GW (~6 GW в края на 2025) |
| Опашка (готови за включване) | ~4 100 MW |
| Батерийно съхранение (RESTORE) | 9,7 GWh / 587 млн. евро |
| Дял на ВЕИ (крайно потребление, 2023) | 22,55% (цел ЕС: ≥42,5%) |
Изводът е ясен: България спечели битката за производство на чист ток — соларът се изстреля. Сега предстои по-трудната битка: да го пренесе, складира и интегрира. Бумът показа, че пазарът е готов; въпросът е дали мрежата, съхранението и правилата ще го настигнат, преди евтиното обедно слънце да се превърне в пропиляна възможност.
Нормативна рамка и източници
- ЕСО — Статистическа книжка 2024 и данни за новите мощности и опашката (чрез Balkan Green Energy News).
- IRENA — Renewable capacity statistics 2025.
- Eurostat / ЕАОС — дял на ВЕИ, България (Europe’s environment 2025).
- Министерство на енергетиката — програма RESTORE: 587 млн. евро за 82 батерийни проекта (9,7 GWh).
- EUR-Lex — Директива (ЕС) 2023/2413 (RED III); Европейска комисия — цели за ВЕИ.
- Актуализиран ИНПЕК на България (2025) — оценка на Европейската комисия.
- ЕСО — инвестиции в преносната мрежа (400 kV / 110 kV).
Колко може да произведе Вашата соларна система и за колко се изплаща? Изчислете автономността си.
Калкулатор за слънчева енергия →